Inventario inicial y consumo de diésel por kilómetro: control financiero y operativo en transporte
Actualizado el 9 de febrero de 2026
Realizar el inventario inicial es fundamental para la estabilidad financiera y la rentabilidad de una empresa. Este proceso permite conocer el stock consignado, los productos terminados, las materias primas y el valor del inventario al comenzar un período contable. En transporte, este control se conecta directamente con el consumo de diésel por kilómetro: si no sabes con precisión lo que tienes en inventario (incluido combustible), tampoco puedes controlar el costo real por km.
Idea central: Inventario inicial + control del consumo de diésel por kilómetro = rentabilidad real. Sin inventarios auditables y sin medición del diésel, las empresas “adivinan” costos y pierden margen en silencio.
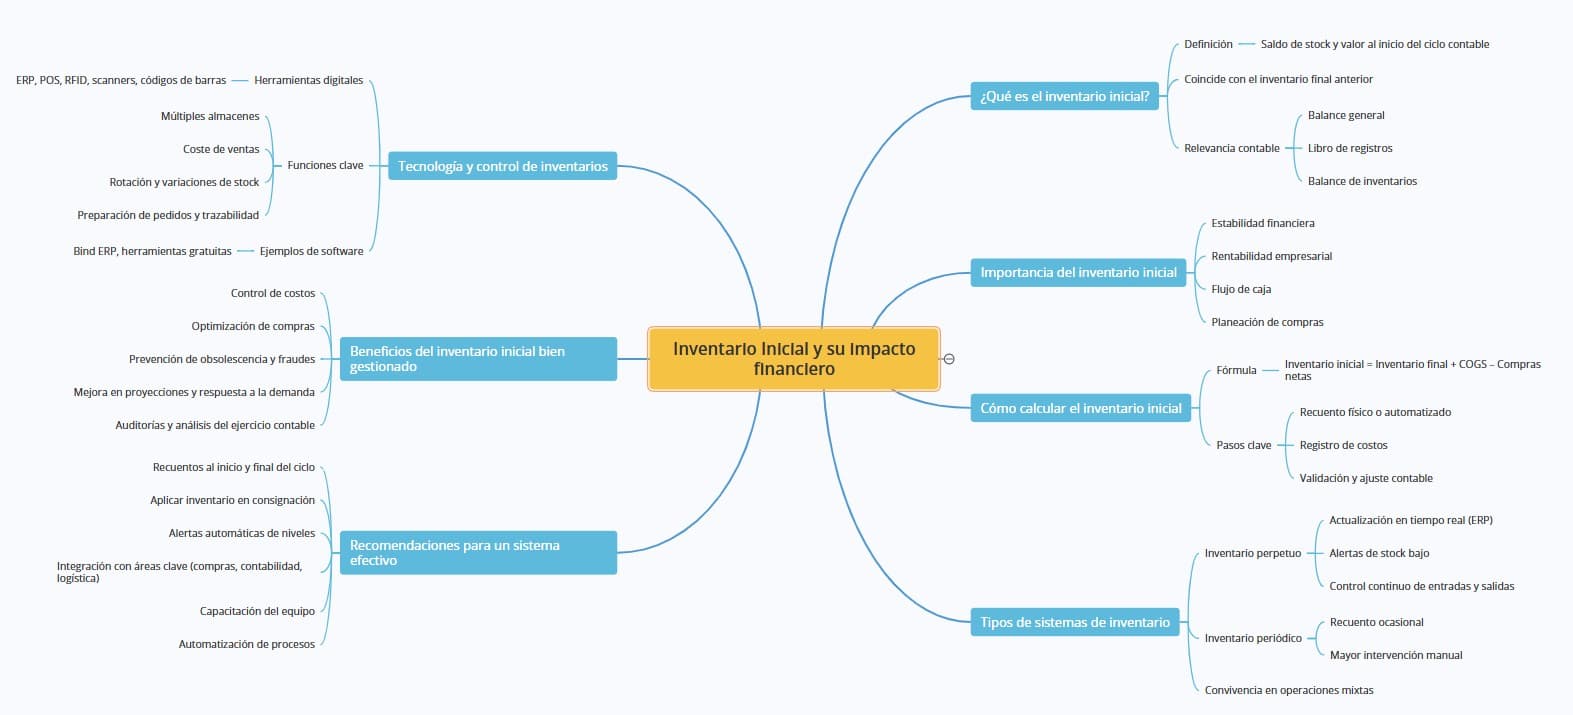
¿Qué es el inventario inicial y por qué es tan importante?
El saldo inicial de inventario representa la cantidad en mano y su valor económico al inicio de un ciclo contable. Este inventario inicial coincide con el inventario final del período anterior.
En contabilidad, el inventario inicial es clave porque impacta directamente en el cálculo del Coste de las Existencias Vendidas (COGS). Según Investopedia, el COGS se determina considerando inventario inicial, compras y el inventario final, lo que define la rentabilidad real del periodo.
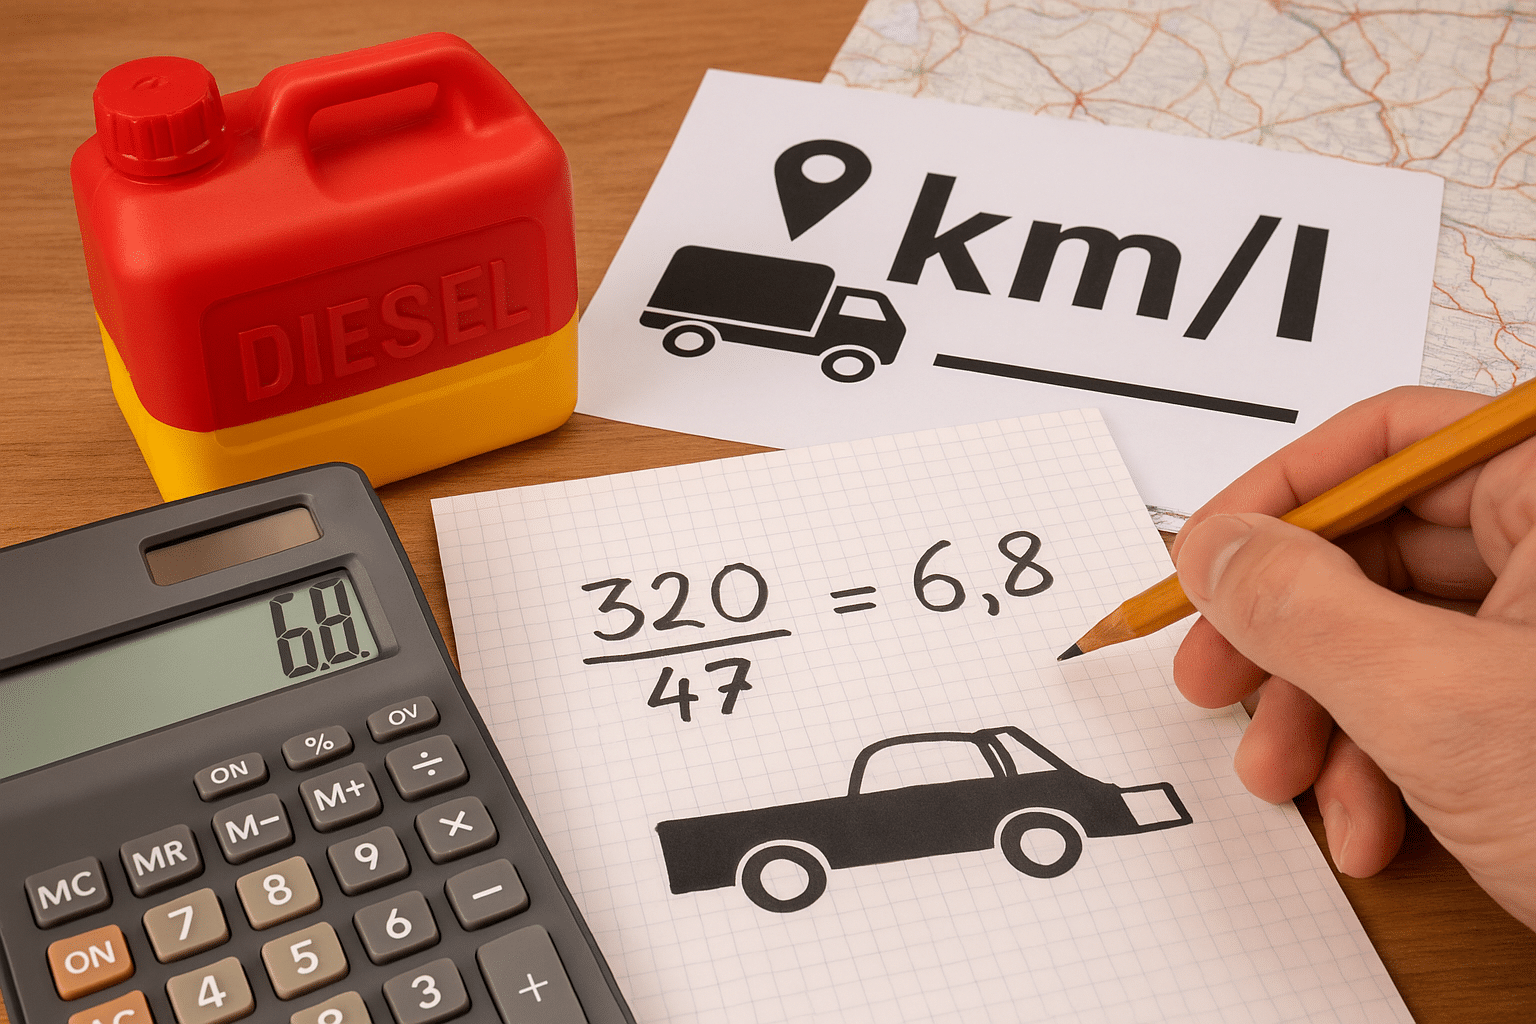
En transporte, este mismo principio aplica al combustible: el diésel es uno de los activos más costosos y su control afecta directamente el consumo de diésel por kilómetro.